2017年,P2P行業(yè)經(jīng)歷了合規(guī)整改的深化與行業(yè)洗牌,大量平臺退出,頭部平臺優(yōu)勢凸顯。隨著監(jiān)管政策不斷落地,網(wǎng)貸行業(yè)正式步入規(guī)范發(fā)展期,個人征信作為風控的核心環(huán)節(jié),其重要性愈發(fā)凸顯。2018年,個人征信業(yè)務有望迎來突破性進展,以下從多個維度對2018年個人征信業(yè)務進行預測。
一、百行征信正式落地,打破信息孤島
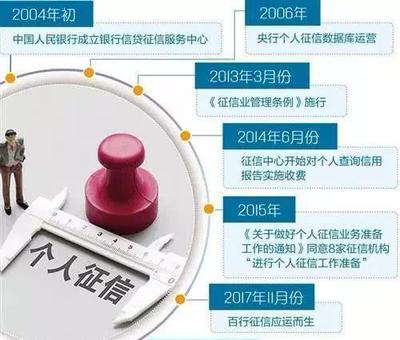
2017年底,中國互聯(lián)網(wǎng)金融協(xié)會牽頭籌建的"信聯(lián)"(百行征信)獲批成立,標志著個人征信市場迎來國家隊。2018年,百行征信有望正式掛牌并投入運營,通過整合互聯(lián)網(wǎng)金融平臺、消費金融公司等機構的信用數(shù)據(jù),打破傳統(tǒng)征信覆蓋不足的瓶頸,實現(xiàn)信用信息的共享。屆時,P2P平臺將有能力接入更全面的征信數(shù)據(jù),有效降低多頭借貸、欺詐等風險。
二、征信數(shù)據(jù)維度多元化,社交、電商數(shù)據(jù)被納入
傳統(tǒng)央行征信主要依賴銀行信貸數(shù)據(jù),覆蓋面有限。2018年,隨著大數(shù)據(jù)技術的成熟,個人征信將進一步整合社交、電商、支付、公共事業(yè)繳費等非金融數(shù)據(jù),構建更立體的信用畫像。P2P平臺可借助第三方征信機構獲取多維度數(shù)據(jù),對借款人進行精準風險評估,提升風控效率。
三、征信牌照發(fā)放加速,市場化競爭加劇
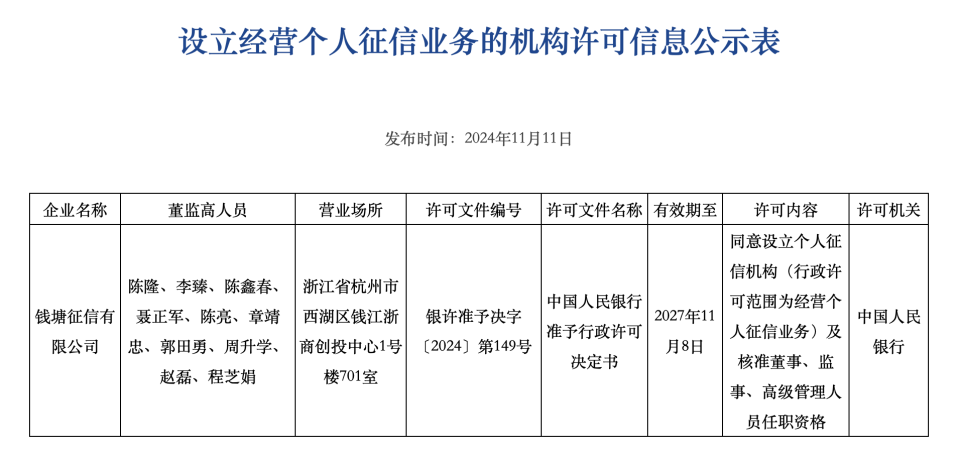
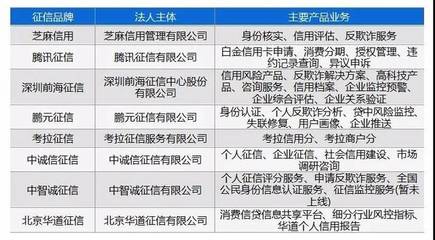
2018年,個人征信牌照的發(fā)放有望開閘。除百行征信外,符合資質(zhì)的市場化征信機構將逐步獲得牌照,征信行業(yè)形成"國家隊+市場化"的競爭格局。P2P平臺在選擇征信服務商時將擁有更多選項,但同時也需警惕合作機構的合規(guī)性,避免數(shù)據(jù)濫用風險。
四、區(qū)塊鏈技術賦能征信,保障數(shù)據(jù)安全
區(qū)塊鏈的分布式、不可篡改、可追溯等特性,為征信數(shù)據(jù)的安全共享提供了新思路。2018年,部分頭部P2P平臺或征信機構將嘗試利用區(qū)塊鏈技術搭建征信聯(lián)盟鏈,實現(xiàn)數(shù)據(jù)確權與隱私保護,確保信用數(shù)據(jù)在共享過程中不被泄露或篡改,提升行業(yè)整體信任度。
五、監(jiān)管趨嚴,征信業(yè)務合規(guī)成本上升
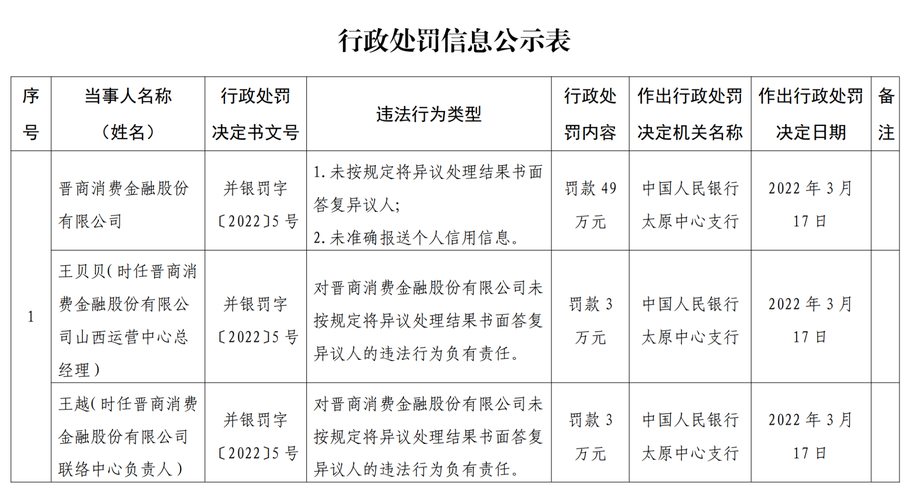
隨著《個人信息保護法》等法規(guī)的出臺,個人征信業(yè)務的監(jiān)管將更加嚴格。2018年,P2P平臺在采集、使用、共享個人信用信息時,必須獲得用戶明確授權,并確保數(shù)據(jù)使用合法合規(guī)。違規(guī)成本大幅上升,平臺需加大在數(shù)據(jù)安全、隱私保護方面的投入,合規(guī)成為征信業(yè)務的生命線。
六、征信產(chǎn)品創(chuàng)新,場景化服務涌現(xiàn)
2018年,征信機構將針對P2P行業(yè)的不同場景,推出定制化征信產(chǎn)品。例如,針對車抵貸、消費貸、供應鏈金融等細分領域,提供差異化的信用評分和反欺詐服務。P2P平臺可根據(jù)自身業(yè)務特點,靈活選擇征信模塊,提升風控精準度。
七、央行征信與百行征信形成互補
央行征信主要服務于傳統(tǒng)金融機構,百行征信則側重互聯(lián)網(wǎng)金融領域。2018年,兩者將形成互補關系:央行征信提供基礎信貸數(shù)據(jù),百行征信補充互聯(lián)網(wǎng)金融借貸信息。P2P平臺可同時接入兩家征信系統(tǒng),全面了解借款人的信用狀況,有效防范共債風險。
八、征信教育普及,借款人信用意識增強
隨著征信體系的完善,2018年個人信用記錄對借款人生活的影響將更加廣泛。P2P平臺在風控環(huán)節(jié)中,也將加強信用教育,提醒借款人按時還款,維護良好信用。借款人逐漸意識到"信用即財富",主動維護信用的意愿增強,有利于降低行業(yè)整體違約率。
九、跨境征信合作初現(xiàn)端倪
2018年,隨著一帶一路倡議的推進,跨境征信合作有望在部分區(qū)域試點。P2P平臺若涉及跨境業(yè)務,可借助征信合作獲取海外借款人的信用信息,但同時也面臨數(shù)據(jù)跨境流動的合規(guī)挑戰(zhàn)。
十、人工智能提升征信效率,反欺詐能力升級
2018年,人工智能將在個人征信領域發(fā)揮更大作用。通過機器學習、知識圖譜等技術,征信機構可快速識別團伙欺詐、身份冒用等行為。P2P平臺可借助智能風控系統(tǒng),實現(xiàn)秒級授信與反欺詐攔截,提升用戶體驗的同時保障資金安全。
2018年,個人征信業(yè)務將在政策、技術、市場多方驅動下迎來關鍵一年。百行征信的落地、數(shù)據(jù)維度的拓展、區(qū)塊鏈技術的應用,都將為P2P行業(yè)注入新的活力。但機遇與挑戰(zhàn)并存,平臺需在合規(guī)的前提下,積極擁抱征信創(chuàng)新,方能在激烈的市場競爭中行穩(wěn)致遠。